

はじめに: 7 月の底打ち、8 月の変動、9 月の反発に続き、グルタミン酸ナトリウム (MSG) 価格は第 3 四半期の安値から回復しました。 9月下旬にはチャネル在庫が減少し、2つの大型連休を前に集中的に在庫補充が行われたことにより、需要が定期的に増加した。一方、赤字に直面した大手メーカーは価格引き上げを進めることで合意に達し、上昇傾向が加速した。第 4 四半期に向けて、MSG 市場は、供給の着実な回復、持続的な需要の回復力、中立的なコストサポートを特徴とする基本的な状況に直面しています。需要と供給の綱引きは激化すると予想される。価格はレンジ内パターンに落ち着く前に最初は上昇する可能性が高く、平均市場価格は第 3 四半期よりも上昇傾向にあります。
7 月に底を打ち、8 月に変動し、9 月に回復しました。MSG 価格は第 3 四半期の安値から回復しました。
2026 年の第 3 四半期、グルタミン酸ナトリウム (MSG) 市場は下落期から変動期とその後の上昇期に移行しました。価格は大幅に変動し、主流の 40/50/60 メッシュ製品の仕様は四半期を通じて 1 トンあたり 300 ~ 350 元上昇しました。伝統的なオフピークシーズンである7月には、エンドユーザーが購入を必需品のみに制限しており、下流の新規注文が引き続き不足していることがわかりました。需要と供給の不均衡により、MSG 生産者は注文を求めて激しく競争し、価格が徐々に下落しました。 8月初旬、大手メーカーが値上げを示唆した。しかし、市場参加者の価格支持に関するセンチメントの一貫性のなさと、流通チャネル全体の在庫水準の高さにより、市場は「価格上昇、数量低迷」のシナリオに直面した。十分な上昇の勢いに欠け、価格はすぐに下落傾向に戻りました。この減少は 9 月下旬まで続き、2 つの大型連休を前にチャネル在庫が減少したことと、2 つの大型連休を前に集中的に行われた下流在庫の補充の波と相まって、需要が一時的に回復しました。さらに、継続的な損失に直面している大手生産者が価格水準の維持について合意に達したため、市場は新たな上昇軌道に入った。四半期最低値は9月下旬で、40/50/60メッシュMSGの平均価格は6,408.3元/トンまで下落した。 9月30日までに、平均価格は1トン当たり6,441.7元まで回復し、四半期最低値から0.5%上昇したが、第2四半期末の水準に比べればまだ8.5%低かった。 SCI99(卓荘情報)のデータによると、第3四半期の40/50/60メッシュMSGバルクの全国平均価格は6,640.5元/トンで、前年同期の6,623.5元/トンより17元上昇した。全体として、MSG 市場は第 3 四半期に低価格レベルの回復段階から上昇傾向に移行しました。
図 1: 2025 年と 2026 年の 40/50/60 メッシュ グルタミン酸ナトリウム (MSG) の価格傾向の比較
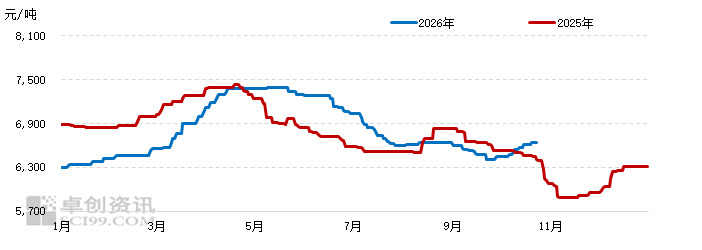
データソース: SCI99 (卓荘情報)
需要急増に続く供給縮小: 市場動向が9月の価格上昇を引き起こす
第 3 四半期のグルタミン酸ナトリウム (MSG) 産業の生産能力ベースは 376 万トン、平均稼働率は 88.2% で、総生産量は 864 千トンとなりました。 7月から8月にかけて、山東省や内モンゴルなどの主要な生産拠点のメーカーは夏季の定期メンテナンスを実施し、供給側の圧力が若干緩和された。しかし、需要はまだ急増していなかったので、下流のバイヤーは必要不可欠なニーズと暫定的な在庫構築に調達を限定し、価格が変動した状態に保たれました。 9月の価格上昇の加速は主に、集中的な需要の放出と、主要企業による価格引き上げへの協調した取り組みによってもたらされた。国内市場では、大手メーカーがますます強気な姿勢を強め、月の後半に向けて値上げを示唆したり、数量限定で低価格の商品を投入したりした。中秋節と国慶節の祝日の前後にターミナル市場で必要不可欠な補充が必要となる中、下流の調達と在庫活動が大幅に激化しました。輸出面では、1月から9月までの中国のMSG輸出は合計88万4,000トン(前年同期比16.8%増)、第3四半期の輸出は31万7,000トンに達し、第2四半期から2万4,000トン増加した。内モンゴルは引き続き最大の輸出原産地であり、総輸出量の61.4%にあたる54万3,000トンを占めた。この輸出の改善は、国内の販売シーズンのピークと一致しました。 SCI99 (Zhuochuang Information) のデータによると、第 3 四半期の下流における MSG の総消費量は 849,000 トンに達しました。 9月に集中的に需要が放出されたことで、需要と供給の緊張が一時的に緩和され、価格の上昇傾向が加速した。コストに関しては、原材料価格の変動により引き続き生産コストの下限が確保されました。これらのコストがMSG価格に大きな下押し圧力を及ぼさなかったため、メーカーは価格支持戦略をうまく実行することができました。
図 2: グルタミン酸ナトリウム (MSG) 業界の稼働率と月間生産量に関する統計 (2025 ~ 2026 年)

データソース: SCI99 (卓荘情報)
図3:MSG市場の国内販売量と輸出量の推移(2022年~2026年)

データソース: SCI99、中華人民共和国税関総署
グルタミン酸ナトリウム(MSG)の需要と供給の綱引きは第4四半期に激化する見通しで、主要生産者の協調的な価格支持政策が引き続き重要な変数となる。
MSG の需要と供給の状況は、第 4 四半期に市場力学の新たな段階に入ります。供給面では、山東地域の生産ラインが10月に通常稼働を再開し、大手MSGメーカーは現在フル稼働かほぼフル稼働で稼働している。業界全体の供給量は引き続き増加すると見込まれていますが、9月から10月にかけて注文が集中したため物流が逼迫しており、一部の結晶製品の出荷が通常よりも遅れています。需要面では、国内の外食サービス消費は引き続き底堅い。しかし、新年や春節を前に定期的に在庫補充が急増する可能性があるものの、価格上昇は現在、既存在庫の消化を優先している下流バイヤーからの抵抗に遭っており、この傾向が国内売上高の伸びを弱める可能性がある。輸出に関しては、海外需要は引き続き堅調に伸びており、第4四半期の輸出量は前年同期比1万8千トン増の28万5千トンに達すると予想されています。コスト面では、トウモロコシ価格は当初低迷し、その後反発する傾向を示しているが、石炭および副資材のコストは依然として高止まりしている。全体として、生産コストは一定の範囲内で変動すると予想され、MSG の価格設定に中立的な影響を及ぼします。特に、コストベースの価格サポートは第 3 四半期よりもわずかに強い可能性があり、大きな下押し圧力にはなりません。
図 4 グルタミン酸ナトリウム (MSG) の稼働率と消費量に関する統計 (2022 ~ 2026 年)

データソース: SCI99 (卓荘情報)
全体として、第 4 四半期のグルタミン酸ナトリウム (MSG) 市場は、供給の着実な回復、持続的な需要の回復力、中立的なコストサポートを特徴とする基本的な状況に直面しています。 10月から11月にかけて、休暇後の再入荷と生産者の高い価格水準を維持する傾向により、価格は引き続き堅調に維持されると予想され、さらにトン当たり約200元上昇する可能性がある。 12月は年末の買いだめ需要が顕在化する一方、供給量は着実に増加し、需要と供給の綱引きが激化する見通し。その結果、価格上昇の勢いはより大きな抵抗に直面することになるため、大手メーカーの価格戦略や新しい生産能力の稼働には細心の注意を払う必要があります。要約すると、第 4 四半期の MSG 価格は、レンジ内での変動に移行する前に、最初は上昇すると予想されます。同四半期の平均価格は第3四半期の平均価格よりも高くなることが予想されているが、必須需要の堅調なベースラインと生産コストの変動により、価格のボラティリティは縮小する可能性が高い。